Por José María Arévalo
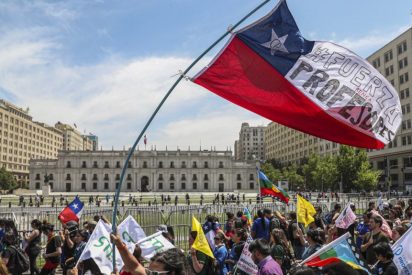
(Marcha en el palacio presidencial chileno en medio de una huelga general el 12 de noviembre)
Veíamos en el artículo anterior como muestro sistema de pensiones está hace tiempo en situación de emergencia, cómo, mensualmente, 150 euros de cada pensión media son sufragados con préstamos concedidos por el Estado a la Seguridad Social, una deuda que se cubre por vía impositiva y no cabe esperar un mayor rendimiento de las cotizaciones sociales en el medio-largo plazo que haga innecesario el recurso a los impuestos.
Y nos preguntábamos que más se podría hacer. Hay un sistema que resuelve definitivamente el problema –decíamos-, cambiar el sistema de “reparto” vigente, en que los futuros trabajadores sostienen a los pensionistas, por el de “capitalización”, en el que cada pensionista cobra lo que ha ahorrado para su pensión futura cuando trabajaba; es decir, la Seguridad Social o el propio trabajador, en vez de cotizar, invertirían lo mismo en fondos de pensiones, y ello como sistema legalmente obligatorio. Esto es lo que ha hecho Chile y ha empezado a hacer, de forma limitada, Gran Bretaña. Lo vemos ahora. Les comentaba también mi experiencia de este paso del sistema de reparto al de capitalización que aplicamos con éxito en la Mutua complementaria del colectivo de mandos superiores de la Renault, cuando, a finales de los noventa, el estudio actuarial obligatorio detectó que en el futuro sería imposible sostener las pensiones con las nuevas cuotas mutualistas, dadas las tablas de esperanza de vida que recogían ya un importante envejecimiento demográfico de la población. Así hubo que plantear el cierre de la Mutua o su paso al sistema de reparto, lo que se realizó con éxito.
El problema para la conversión en el régimen de la Seguridad Social, del sistema de pensiones de “reparto” en un sistema de “capitalización”, es constituir el fondo necesario para cubrir las pensiones vitalicias ya causadas en el momento del cambio, ya que no sería legal dejar a los actuales pensionistas sin pensión. Dado que los fondos de la Seguridad Social para pagar todos los meses las pensiones ya causadas, como hemos visto, son ya insuficientes y se está tirando de los presupuestos generales del Estado, capitalizar actualmente estas pensiones vitalicias es carísimo.
Otra cuestión no menos importante es la de la gestión de los fondos de pensiones, no siempre con resultados positivos, de modo que el trabajador que invierte en fondos de pensiones puede encontrarse con el tiempo con que su capital en ellos es menor de lo invertido, si se produce una muy baja rentabilidad de los fondos, en una economía general deteriorada. Pero también es verdad que en años de buena economía podrían obtenerse con los fondos buenos incrementos del dinero así ahorrado, incluso superiores al doble del aumento del coste de vida. En fin, un riesgo en todo caso.
Y concluíamos que por todo ello sigue discutiéndose si el sistema de “capitalización” es la solución, y hay ahora bastantes detractores del sistema chileno. Lo que sí está claro –concluíamos- es que el sistema “de reparto” es imposible de sostener. Por ello puede ser interesante una formula intermedia, como la aplicada en Gran Bretaña. Veamos primero el sistema de “capitalización” aplicado en Chile.
El SISTEMA CHILENO
El pasado 09.12.19. en nuestra revista de prensa de los lunes, publicábamos un artículo de Francisco José Contreras titulado “Lecciones chilenas” en el que se analizaban las recientes revueltas ocurridas en el país hermano, entre otras cosas contra el sistema de pensiones. “Nos negamos a aprender que el socialismo es opresión y miseria. Deberíamos preferir la abundancia desigual a la pobreza igualitaria. Y en Chile la pobreza absoluta ha pasado de un 50% a un 6% de la población en las últimas cuatro décadas.”
“Chile se había convertido en una referencia mundial con su sistema de pensiones de capitalización: los chilenos están obligados por ley a invertir al menos el 10% de sus ingresos en fondos de pensiones; los españoles pagamos un promedio del 30% a nuestro sistema público. Los chilenos son propietarios de su inversión; las contribuciones de los españoles, en cambio, se usan para sostener las pensiones de los jubilados actuales: lo único que poseemos es la promesa del Estado de que, cuando nos jubilemos, extraerá a su vez cotizaciones de los españoles entonces en activo. El problema es que, con una natalidad de 1.,25 hijos/mujer, en España no habrá suficientes cotizantes jóvenes, lo cual aboca al sistema “de reparto” a la quiebra, o al menos a una reducción drástica del monto de las pensiones (de hecho, nuestro modelo tiene ya un déficit de 65.000 millones de euros, tras haber consumido en pocos años el Fondo de Reserva). El sistema chileno, en cambio, es sostenible por definición, e independiente de las circunstancias demográficas. ¿Cómo es posible que, con todos estos logros en su haber, el “modelo chileno” se tambalee ahora por los envites de los incendiarios?”. Y continúa su artículo achacándolo al abandono por la derecha de la cultura como campo de combate: “La derecha hispanoamericana –como el PP en España, como toda la derecha establecida- pensó que la mejora de los indicadores económicos hablaría por sí misma (“lluvia fina”, lo llamaba Aznar) y que no era necesario plantarle cara a la izquierda en el terreno cultural (“la economía lo es todo”, dijo Rajoy). Los resultados están a la vista: media juventud chilena convencida de que vive en un infierno capitalista, y que la solución para la pobreza pasa, no por la libre empresa, sino por la redistribución, el ordeño de los ricos y el “gasto social”. Lo mismo que aplicó Chávez en Venezuela y propone Pablo Iglesias en España”.
Pero veamos también las críticas al sistema de pensiones chileno, a través del artículo publicado en El Economista por J.F. Robles el pasado 26.06.18 y titulado “La crisis del sistema de capitalización chileno”.
“El sistema chileno surge en 1981, en tiempos de la dictadura de Pinochet, cuando las autoridades deciden pasar de un sistema de reparto, que estaba en crisis, a un sistema de cuentas de capitalización individual y contribuciones definidas administrado por el sector privado. El sistema, además, tiene dos elementos distributivos, una pensión mínima garantizada para quienes hayan cotizado más de 20 años y una pensión asistencial para aliviar la pobreza en la vejez.
Los chilenos pudieron optar por permanecer en el antiguo sistema de reparto o cambiarse al nuevo. La mayoría optó por el nuevo, pero quienes empezaron a cotizar después de 1981 debieron afiliarse al privado. Tanto las fuerzas armadas como la policía permanecieron en el sistema de reparto y hoy tienen pensiones mucho más altas que las obtenidas con el privado.
El afiliado puede elegir entre las diferentes empresas administradoras de fondos y, dentro de estas, entre los diferentes fondos de pensiones que ofrecen. Además, tiene la posibilidad de mover su cuenta en cualquier momento a otra empresa u otro fondo, lo que favorece la movilidad tanto geográfica como laboral, al no tener que permanecer atado a una determinada opción. También tiene la posibilidad de ahorrar más del mínimo legal, con lo que puede obtener mayor pensión.
El cambio del sistema de reparto al sistema de capitalización originó un fuerte impacto en las finanzas públicas que se estimó en un 136 por ciento del PIB por los compromisos adquiridos con los cotizantes al antiguo sistema y que debían ser reconocidos en el nuevo, pero ya no se podía contar con contribuciones, pues la mayoría de los cotizantes pasaron al sistema de capitalización. Esta circunstancia hizo necesario que fuera el Estado quien se hiciera cargo de las prestaciones que provenían de contribuciones que se habían consumido en las pensiones pasadas. Es el primer escollo que presenta el cambio de un sistema de reparto a uno de capitalización individual, pues obliga al Estado a encontrar vías de financiación diferentes a las contribuciones para los derechos consolidados.
La reforma no ha mejorado sustancialmente las pensiones en Chile. Es más, el coste para el Estado ha sido superior a lo inicialmente previsto por varias circunstancias, entre las que se encuentran que muchos afiliados no completan sus aportaciones y deben recibir la pensión mínima garantizada y que el sistema de pensiones asistencial experimentó un fuerte crecimiento debido a las políticas llevadas al efecto. El resultado es que el Estado ha tenido que aportar más del 4,5 por ciento del PIB anualmente para cubrir los compromisos por pensiones, las pensiones mínimas garantizadas y las pensiones asistenciales y que, a pesar de ello, las cantidades recibidas por los pensionistas se han considerado exiguas. Así, el descontento sobre las pensiones en Chile ha crecido y en los últimos años se han producido grandes manifestaciones de pensionistas reclamando subidas.
No parece, pues, que el modelo chileno haya resultado exitoso, ya que menos del 50 por ciento de los afiliados autofinancia su pensión, mientras que el otro 50 por ciento percibe pensiones mínimas financiadas por el Estado y con pocas posibilidades de mejorarse en el futuro por su impacto en las finanzas públicas. Así, muchos jubilados se ven obligados a continuar con una cierta actividad y otros deciden retrasar todo lo posible su edad de jubilación con objeto de obtener unos ingresos superiores.
A pesar de la crisis del sistema, Chile tiene más de 170.000 millones de dólares en los fondos de pensiones, lo que supone más del 70 por ciento de su PIB, generando una masa de ahorro a largo plazo que ha dinamizado el mercado de capitales y proporcionando financiación al sistema económico y al propio Estado. A partir de 2017, los activos en que pueden invertir los fondos de pensiones chilenos se han ampliado con objeto de mejorar la rentabilidad de los fondos y aumentar el monto de las pensiones a percibir por los afiliados. Según estimaciones de la Superintendencia de Pensiones, elevar la rentabilidad de los fondos en un 1 por ciento a lo largo de toda la vida laboral puede suponer un incremento del 25 por ciento en la pensión a percibir.
El futuro de las pensiones en Chile no es mejor con el sistema privado que el que hubiera tenido con el sistema de reparto y las proyecciones para abordar una reforma ofrecen un sombrío panorama a medio y largo plazo, puesto que la situación de los jubilados solo puede empeorar, salvo que el Estado destine más financiación o se incremente la contribución de afiliados”.
Lo que lo dice este articulista es que si Chile hubiera seguido con el sistema de reparto, ahora no habría más que pensiones mínimas para todos. Como vimos decía Francisco José Contreras, “deberíamos preferir la abundancia desigual a la pobreza igualitaria”. Eso no lo quiere la izquierda, que critica el sistema chileno.
EL SISTEMA BRITÁNICO
Nos apoyamos para describirlo en el artículo de Periodista Digital “Pensiones: la solución seria adoptar el complicado sistema británico”.
“Hace ya una década que Reino Unido detectó un problema en su sistema de pensiones similar al que ahora acongoja a España y comenzó a trabajar para revertir la situación.
Parece que lo ha logrado en buena medida y algunos, como patronal aseguradora UNESPA apuestan por implantar el modelo en nuestro país: además del pilar público, un sistema privado con aportaciones obligatorias por parte de los empresarios y los trabajadores.
Suena bien, pero una cosa es predicar y otra dar trigo, como reza el refrán
Las pensiones en España se sitúan entre las más generosas del mundo, dado que su tasa de sustitución se encuentra entre el 80% y el 85%.
Pero, como subraya Irene Hernández en Bolsamanía este 4 de diciembre de 2019, también están entre las que más sufren el envejecimiento de la población. Una situación en la que ningún factor apunta a que el sistema público vaya a dejar de deteriorarse y en la que cada vez parece más oportuno el ahorro privado. En medio de la búsqueda de posibles soluciones, algunas miradas se dirigen hacia Reino Unido, donde goza de popularidad el llamado sistema de inscripción automática.
Hace siete años que los empresarios británicos están obligados a inscribir automáticamente a sus empleados en algún tipo de plan o instrumento de pensiones, siempre que cumplan con unas determinadas condiciones mínimas, como ser mayor de 22 años y menor de la edad legal de jubilación, ganar más de 10.000 libras al año [1,18 euros la libra actualmente, casi 12 mil euros] o trabajar habitualmente en Reino Unido.
Este ‘auto-enrolment’ no es más que un sistema de previsión social empresarial complementaria de las prestaciones públicas de pensiones, pero de adscripción por defecto en el que la empresa tiene la obligación de aportar a favor del empleado, siempre y cuando este también aporte el porcentaje que le corresponda. Desde este año, la aportación mínima obligatoria establecida asciende a un 8% del salario. Un porcentaje que se reparte entre el 3% que corre a cargo del empresario, el 4% del empleado y el 1% del Estado, a través de la deducción fiscal de las aportaciones, y que se incluye como aportación extra al plan de pensiones.
En este sistema el trabajador puede salirse en cualquier momento. Algo que ocurre en muy pocos casos ya que es una decisión que ha tomado solo el 9%. Es más, Reino Unido también permite unirse a aquellos empleados que en un principio no cumplen con las condiciones de inscripción automática. También permite al empleado elegir el fondo en el que quiere invertir.
No obstante, el 98% no lo hace. En este caso, el dinero va al fondo predeterminado por defecto, que suele tener una estrategia de inversión conservadora o moderada. Por su parte, el empresario tiene prohibido ofrecer incentivos al trabajador o condicionar la contratación a aquellos que opten por salirse o despedir empleados que decidan quedarse en el sistema.
«La mayor parte de los ciudadanos tiene la voluntad de ahorrar, pero no da el paso para hacerlo. No obstante, si se les incluye por defecto en un sistema de ahorro, tienden a quedarse, ya que para salirse tienen que tomar la decisión activa y meditada de dejar de ahorrar. La economía del comportamiento descubrió que las personas en muchas ocasiones no toman decisiones racionales cuando se trata de decidir cómo gastar o ahorrar dinero». Es lo que explica el estudio sobre este sistema británico, elaborado por el profesor Fernando Martínez-Cue. Y es, precisamente este «empujón», una de las claves de su triunfo.
Otra es la del mecanismo de aportación «contributivo» o de «subvención condicionada», es decir, que ambas partes tengan que hacer su particular esfuerzo. «Facilita el compromiso del trabajador con mantenerse inscrito en el sistema de pensiones sin optar por salirse». Así, «se consigue que el trabajador valore más el beneficio que supone ser partícipe de un esquema de pensiones y se facilita su compromiso con el ahorro para su jubilación», añade.
Entre las muestras del éxito británico están las cifras. Su implantación ha conseguido que 10 millones de trabajadores que antes no ahorraban ya lo hagan, la inscripción automática ha mejorado la participación de todos los grupos de edad, especialmente de los más jóvenes, y la tasa de participación entre mujeres y hombres se ha igualado. Aunque esto no significa que el sistema no pueda mejorar. De cara a 2020, Reino Unido se ha propuesto eliminar el límite inferior de salario para calcular las contribuciones a realizar desde la primera libra, reducir la edad mínima para ser elegible hasta los 18 años, y testar formas de mejorar el ahorro de los autónomos.
LA SITUACIÓN EN ESPAÑA
En 2019, la pensión media contributiva se sitúa rondando los 20.650 euros al año. En España, la tasa de sustitución se encuentra entre el 80% y el 85%, lo que supone que nuestro país tiene una «medalla de oro», ya que «muy pocos sistemas de reparto son capaces de igualar una tasa semejante». Un sistema también «crecientemente lastrado» por la relación «cada vez más negativa» entre los trabajadores activos pagando las pensiones de cada pasivo.
Así lo señala la presidenta de Unespa, Pilar González de Frutos, que destaca las «tensiones financieras crecientes» que está provocando el envejecimiento de la población sobre el sistema de reparto español, con un gasto en pensiones que creerá de manera brusca a partir de 2030. «Ni Francia, ni Alemania, ni Reino Unido van a tener una evolución tan explosiva del gasto en pensiones».
Entre las alternativas que propone la patronal aseguradora están: reducir esta generosidad o diversificar las fuentes de financiación. Sin embargo, su presidenta asegura no ser partidaria de financiar las pensiones contributivas con impuestos, estando a favor de promocionar las pensiones de capitalización, muy especialmente en el ámbito de las empresas, poniendo como ejemplo el caso de Reino Unido. Pero hay una pega.
«En España no hay previsión complementaria, o no está suficientemente desarrollada, simplemente porque hay quien no la quiere. Y ese alguien se ha llevado hasta ahora el gato al agua», afirma González de Frutos. A esto, hay que sumar las dudas sobre si aquí se cumpliría la acción de los ciudadanos británicos de aceptar que se lleven otra parte más de su sueldo. Aunque, en este caso, se asegurarían recuperar lo correspondiente una vez jubilados.”
CONCLUSIÓN
No siendo viable en el futuro el actual sistema de reparto español, que induce a una cada vez mayor financiación de las pensiones por los presupuestos del Estado e incremento progresivo de los impuestos, está claro que hay que disminuir las pensiones futuras pero minimizando la impopular medida permitiendo unas pensiones complementarias con cotizaciones también complementarias y de carácter voluntario para el trabajador. Es decir, un sistema mixto de reparto y capitalización; y a ser posible reducir, además de las pensiones, la cotización mínima a la Seguridad Social, que está actualmente en el 30 % del coste salarial, y dejar que voluntariamente cada trabajador se apunte a la cotización complementaria para mejorar su pensión.
Con ello se reduciría el coste para los presupuestos del Estado y por tanto la tendencia a aumentar los impuestos generales, a cambio de la aportación complementaria del trabajador que, solo si éste la acepta voluntariamente, sería obligatoria para la empresa. Incluso cabe, como hemos visto con el sistema inglés, que también el Estado aporte algo a esas cotizaciones complementarias. En definitiva, unas pensiones mínimas más bajas compensadas con pensiones complementarias derivadas de esa mayor cotización voluntaria. Algo parecido a lo que pueden hacer los autónomos, mejorar sus cotizaciones para obtener mejores pensiones, pero en caso de los asalariados, también con aportaciones de las empresas. Creo que es la solución. Son habas contadas: o se bajan las pensiones o se suben las cotizaciones. Ahora, a ver quien le pone el cascabel al gato.